走进运动场景,众安保险如何寻找产品创新的新空间?
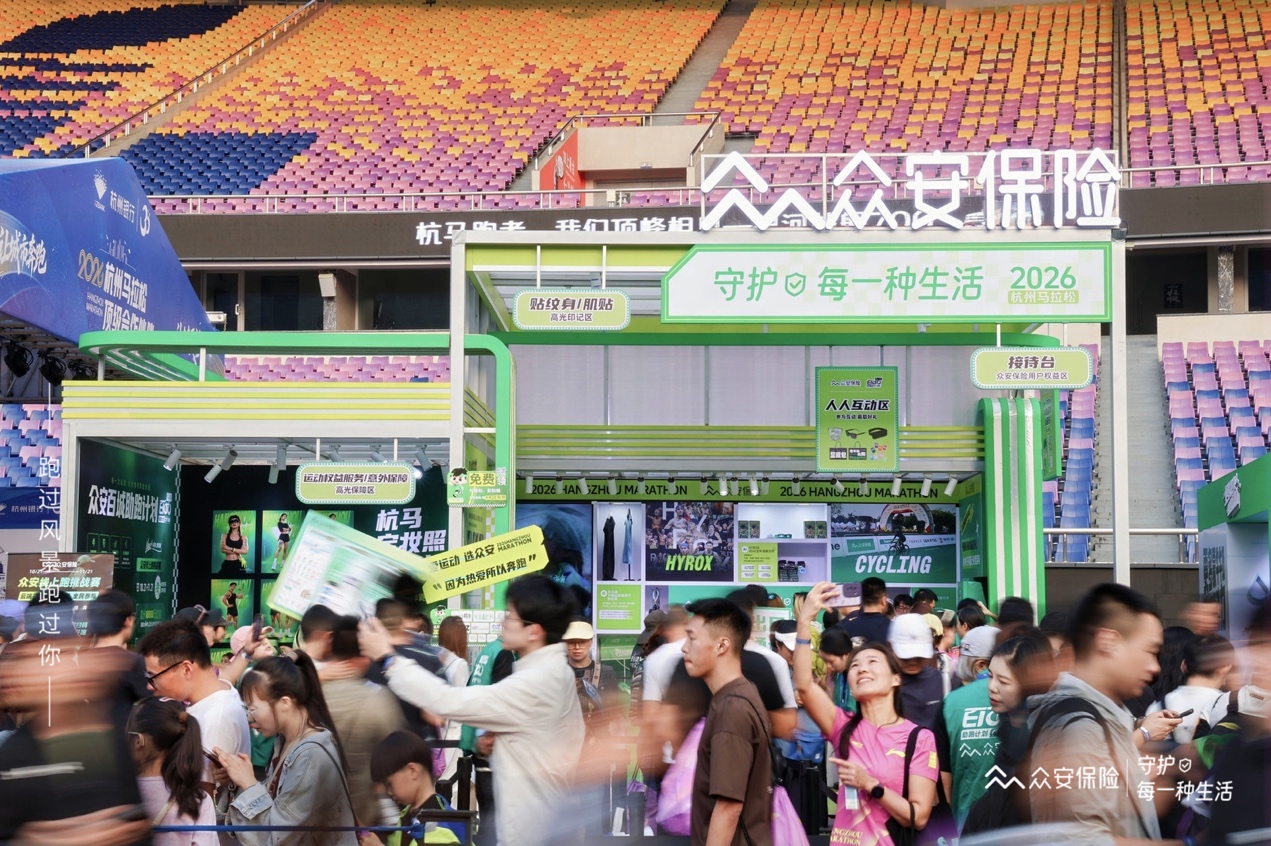
11月1日,2026杭州马拉松开跑。作为赛事官方赞助商,众安保险除提供赛事保障外,还通过“百城助跑计划”推出交通接驳、赛道影像、赛后恢复等服务,并在赛事期间上线“趣动保”赛事版,将赛事取消、变更带来的相关费用损失纳入保障范围。
在大众体育日益普及的背景下,运动保险正迎来新的发展机会。国家体育总局发布的《2025年全民健身活动状况调查公报》显示,我国经常参加体育锻炼的人数比例达到38.52%,45.1%的成年受访者参加过群众体育赛事活动。跑步、骑行、球类及各类新兴运动的参与人群不断扩大,保险需求也呈现出不同特点。
近年来,众安保险持续参与马拉松、HYROX综合体能赛事及骑行、球类等运动项目,通过赛事保障、现场服务和运动生态合作,与运动人群建立联系。这些业务实践也为其开发细分运动保险产品、完善医疗康复服务,以及探索健康人群差异化定价提供了参考。
深入赛事与日常运动,积累人群需求洞察
对于保险公司而言,体育赛事不仅是提供意外保障的场合,也是接触不同运动人群的重要方式。
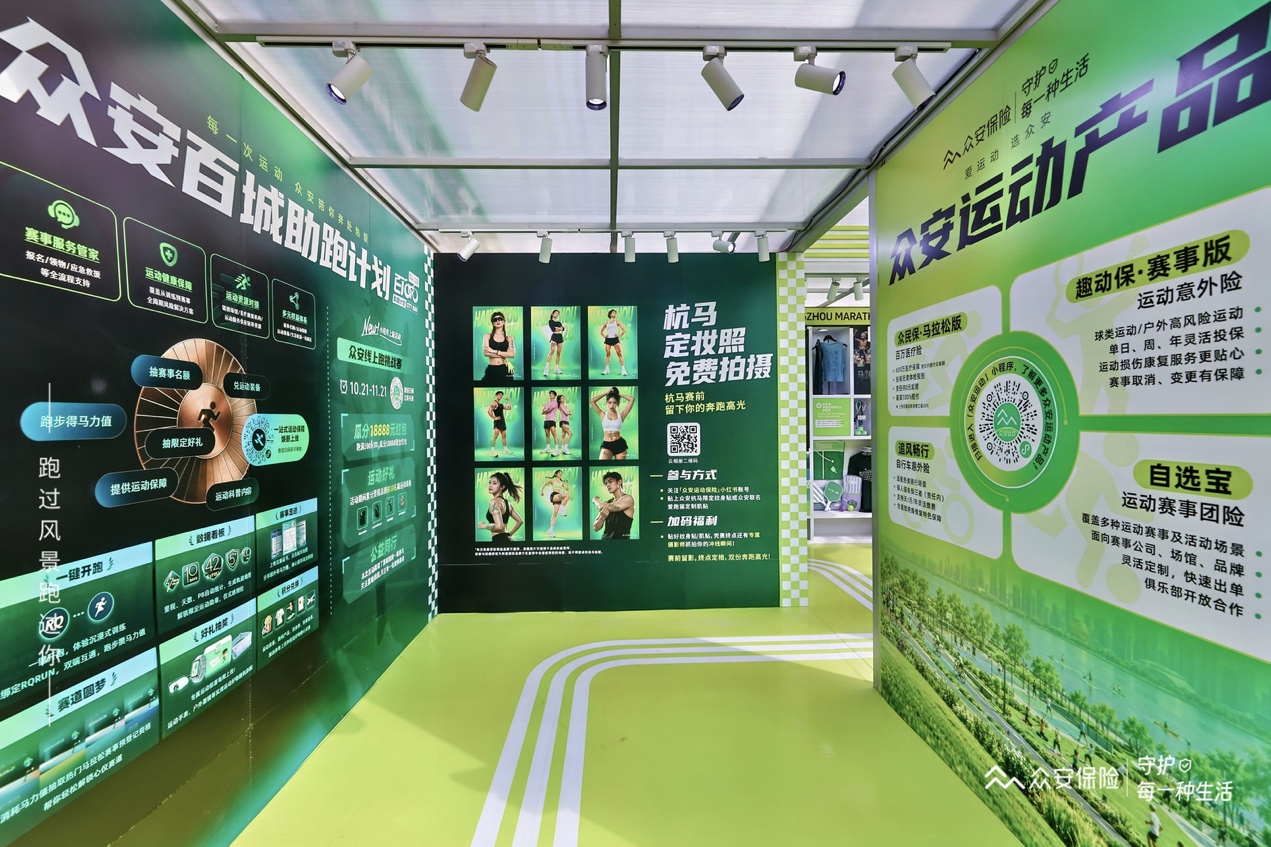
以杭州马拉松为例,众安通过“百城助跑计划”为选手提供赛前交通接驳、肌贴贴护、定妆照拍摄及完赛目标互动,比赛期间提供赛道影像,赛后安排拉伸恢复等服务。这些项目关注跑者在参赛准备、比赛体验及身体恢复等环节的需要,也增加了保险公司与运动人群交流的机会。
在服务过程中,不同人群的关注点逐渐显现。长期训练的跑者重视运动损伤后的医疗和康复,经常异地参赛的人群关注赛事调整带来的行程损失,综合体能训练和户外运动爱好者则对专业防护、急救及康复支持有着不同要求。
众安保险此前发布的《全民运动安全与风险认知调研报告》显示,在1804名受访者中,近六成过去三年曾经历运动损伤。调查还显示,72%的受访者希望运动保险结合专业指导服务,68%期待保险覆盖更多新兴运动项目。
这也反映出运动保险需要关注的不只是意外发生后的赔付。运动人群在训练、医疗、康复及日常健康管理方面,同样存在服务需求。
为接触更广泛的运动人群,众安近年来还通过HYROX赛事合作、运动科普及日常运动服务拓展业务场景,并依托“众安运动”小程序整合运动场馆、康复机构和装备服务商等资源,为用户提供运动相关服务与权益。
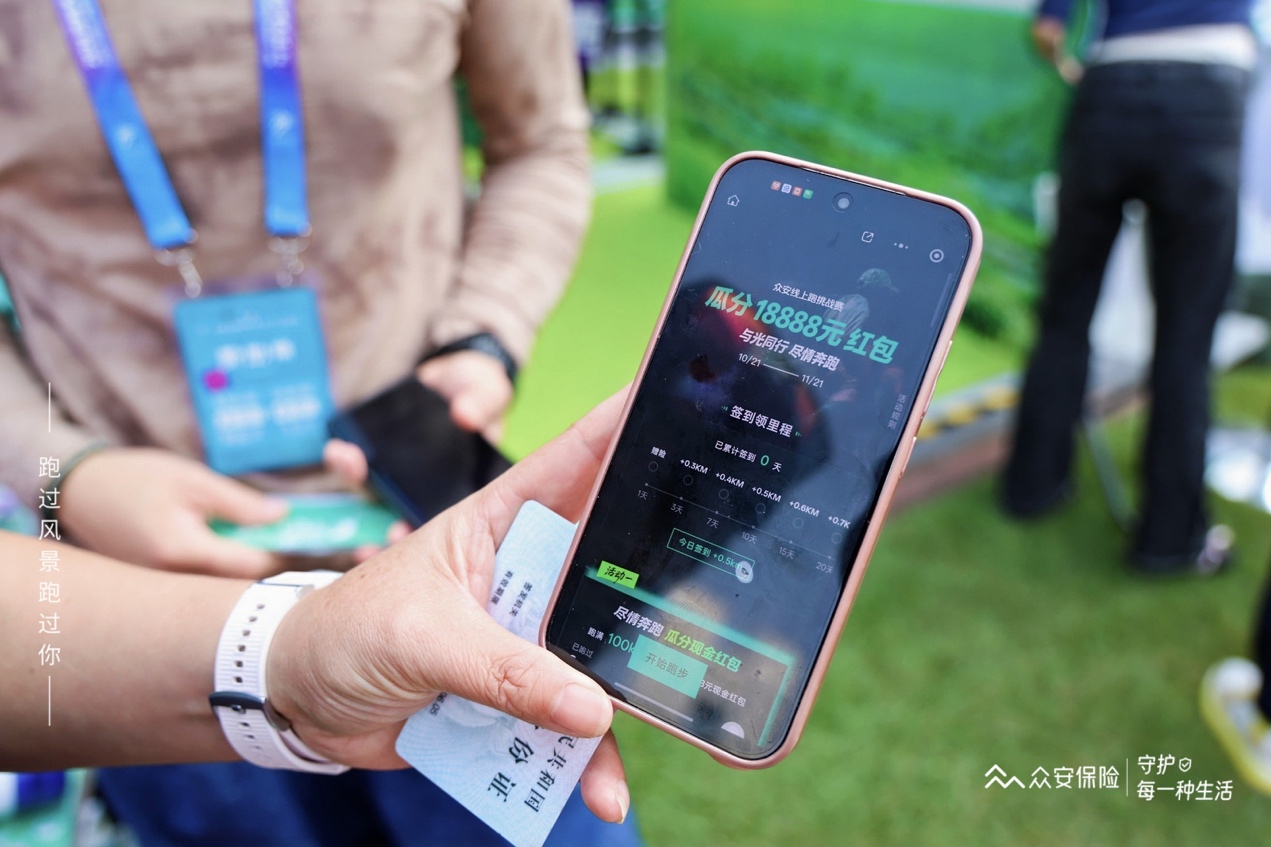
赛事、场馆和康复机构构成了不同的服务接触点,也让保险公司能够在投保、理赔之外了解运动者的实际需要。对于产品设计而言,运动项目的损伤特点、参与者的运动习惯以及相关服务的使用需求,都具有参考价值。
按运动项目与风险特点细分产品,形成两大保障方向
对于保险公司来说,了解运动人群只是第一步,如何将需求转化为可承保的保险责任和服务方案,才是产品开发需要解决的问题。
目前,众安保险在运动领域已形成个人运动保障和赛事综合保障两大产品方向。
面向个人运动人群,“趣动保”系列运动意外险按照运动类型划分为日常运动版、球类运动版和户外运动版,并提供不同保障期限。跑步、球类、骑行、滑雪及越野跑等项目,在运动环境、损伤特点和参与方式上存在差异,产品也需要根据相应风险配置保障责任。
其中,针对部分运动损伤恢复周期较长的问题,“趣动保”增加了运动意外术后康复责任,并配套线上康复咨询及线下康复服务。
众安还通过其他产品满足细分人群的保障需求。“众民保马拉松版”侧重跑者医疗保障,提供最高600万元医疗保障,并配置运动专项伤害及康复等责任;“追风畅行”关注骑行人群涉及人身、车辆及第三者责任的综合保障需求。
本届杭马期间推出的“趣动保”赛事版,则关注个人参赛计划变化所产生的费用风险,将赛事取消、变更等情形下的相关损失纳入保障。与运动意外、医疗及康复责任相比,这类保障涉及跑者在赛事报名和出行安排中的经济损失。
面向赛事组织方,众安今年推出“灵动”运动保险开放平台,可根据赛事时间、地点、运动类型及参与人员等条件灵活组合保障责任。目前,平台已应用于西湖半程马拉松、HYROX北京站及多场城市马拉松。
赛事规模、组织方式及项目风险的不同,对保险方案的配置提出了不同要求。通过模块化组合保险责任,众安尝试提高赛事保障方案的适配能力,满足不同赛事组织方的投保需求。
值得关注的是,众安的产品布局也与其运动服务生态相互配合。通过赛事组织方、运动场馆、医疗康复机构等合作伙伴,保险保障能够连接运动前的防护指导、运动中的风险保障和受伤后的医疗康复服务。这些资源也为细分产品的服务交付提供了支持。
健康行为与保险定价,运动保险探索新的结合点
除了按照运动项目和保障场景细分产品,运动人群自身的健康习惯,也成为众安下一阶段关注的方向。
当前,运动保险通常依据运动项目、保障责任及期限等因素进行产品设计。但对于长期保持规律运动、注重健康管理的人群,其运动习惯和健康状态也值得在保险产品设计中得到更多关注。
据了解,众安正在探索面向优质健康人群的差异化定价模式,研究将运动习惯、健康管理行为等因素纳入评估,为符合条件的用户提供更具价格优势的保险产品。
这一探索的价值,在于让坚持运动、保持良好健康状态的人群获得相应的价格激励,鼓励更多人参与运动并主动管理健康。对于保险公司而言,则需要通过业务数据验证相关健康行为与保险风险之间的关系,建立合理的评估与定价机制。
运动保险的产品创新仍有不少空间。运动项目的细分,推动保险责任和服务更加贴近不同人群的需要;运动生态中的长期服务,则为了解用户、优化产品提供了更多机会。
如何把这些积累转化为合理的保障责任、可持续的服务能力和有吸引力的保险价格,将考验保险公司对运动人群的理解及长期经营能力。